
Sayım farkı çıktığında önce yöntemi sorgulayın. Küçük işletmelerde stok doğruluğunu artıran altı pratik alışkanlık ve sayım farkını doğru okumanın yolları.
Sayım farkı çoğu zaman sayımdan önce başlar
Stok farkının kaynağı genellikle sayım günü değil, dönem boyunca işlenen hareketlerdir: eksik girilen bir alış, yanlış birimle yapılan bir satış, depolar arası sevkte unutulan bir kayıt. Sayım bu hataları yaratmaz, yalnızca ortaya çıkarır. Bu yüzden sayımı kolaylaştırmanın asıl yolu, hareketleri doğru anda ve doğru biçimde kayda almaktır.
Elbette sayımın kendisi de hata üretebilir. Aceleyle yapılan, sırasında satışın sürdüğü ya da kimin hangi rafı saydığının belli olmadığı bir sayım, kayıt tarafı kusursuz olsa bile yanlış sonuç verir. Aşağıdaki altı yol hem kayıt tarafını hem de sayım gününü ele alıyor.
1. Her ürüne tek bir kod ve net bir birim tanımlayın
Aynı ürün iki farklı adla ya da iki ayrı kartla kayıtlıysa sayımda biri fazla, diğeri eksik çıkar; toplamda fark yokken ekranda iki ayrı fark görürsünüz. Her ürünün tek bir kartı, benzersiz bir kodu ve mümkünse barkodu olsun.
Birim konusu da en sık atlanan noktadır. Koli ile alıp adet ile satıyorsanız, kartta hangi birimin esas alındığını ve bir kolinin kaç adet olduğunu açıkça belirleyin. Alışı koli, satışı adet olarak işleyip dönüşümü unutmak, sayımda büyük ve açıklanamayan farkların klasik nedenidir. Beden ve renk gibi çeşitleri olan ürünlerde de her çeşidin stoğunu ayrı izlemek, "mavi M bitti mi?" sorusunu sayıma kadar bekletmez.
2. Mal kabulünü ve çıkışını aynı gün kayda geçirin
"Akşam girerim" denilen alış, ertesi gün unutulduğunda stok eksik görünür; birkaç gün sonra aynı ürün satıldığında stok eksiye düşer. Kayıt ne kadar gecikirse hangi hareketin eksik olduğunu bulmak o kadar zorlaşır.
- Mal geldiğinde irsaliye ya da faturayı kontrol edip miktarı sayarak teslim alın; eksik veya hasarlı gelen ürünü o anda not edin.
- Satışı, iadeyi ve numune ya da fire olarak çıkan ürünü aynı gün işleyin.
- Müşteriden dönen iade ürünün satılabilir mi, hasarlı mı olduğunu ayrı belirtin.
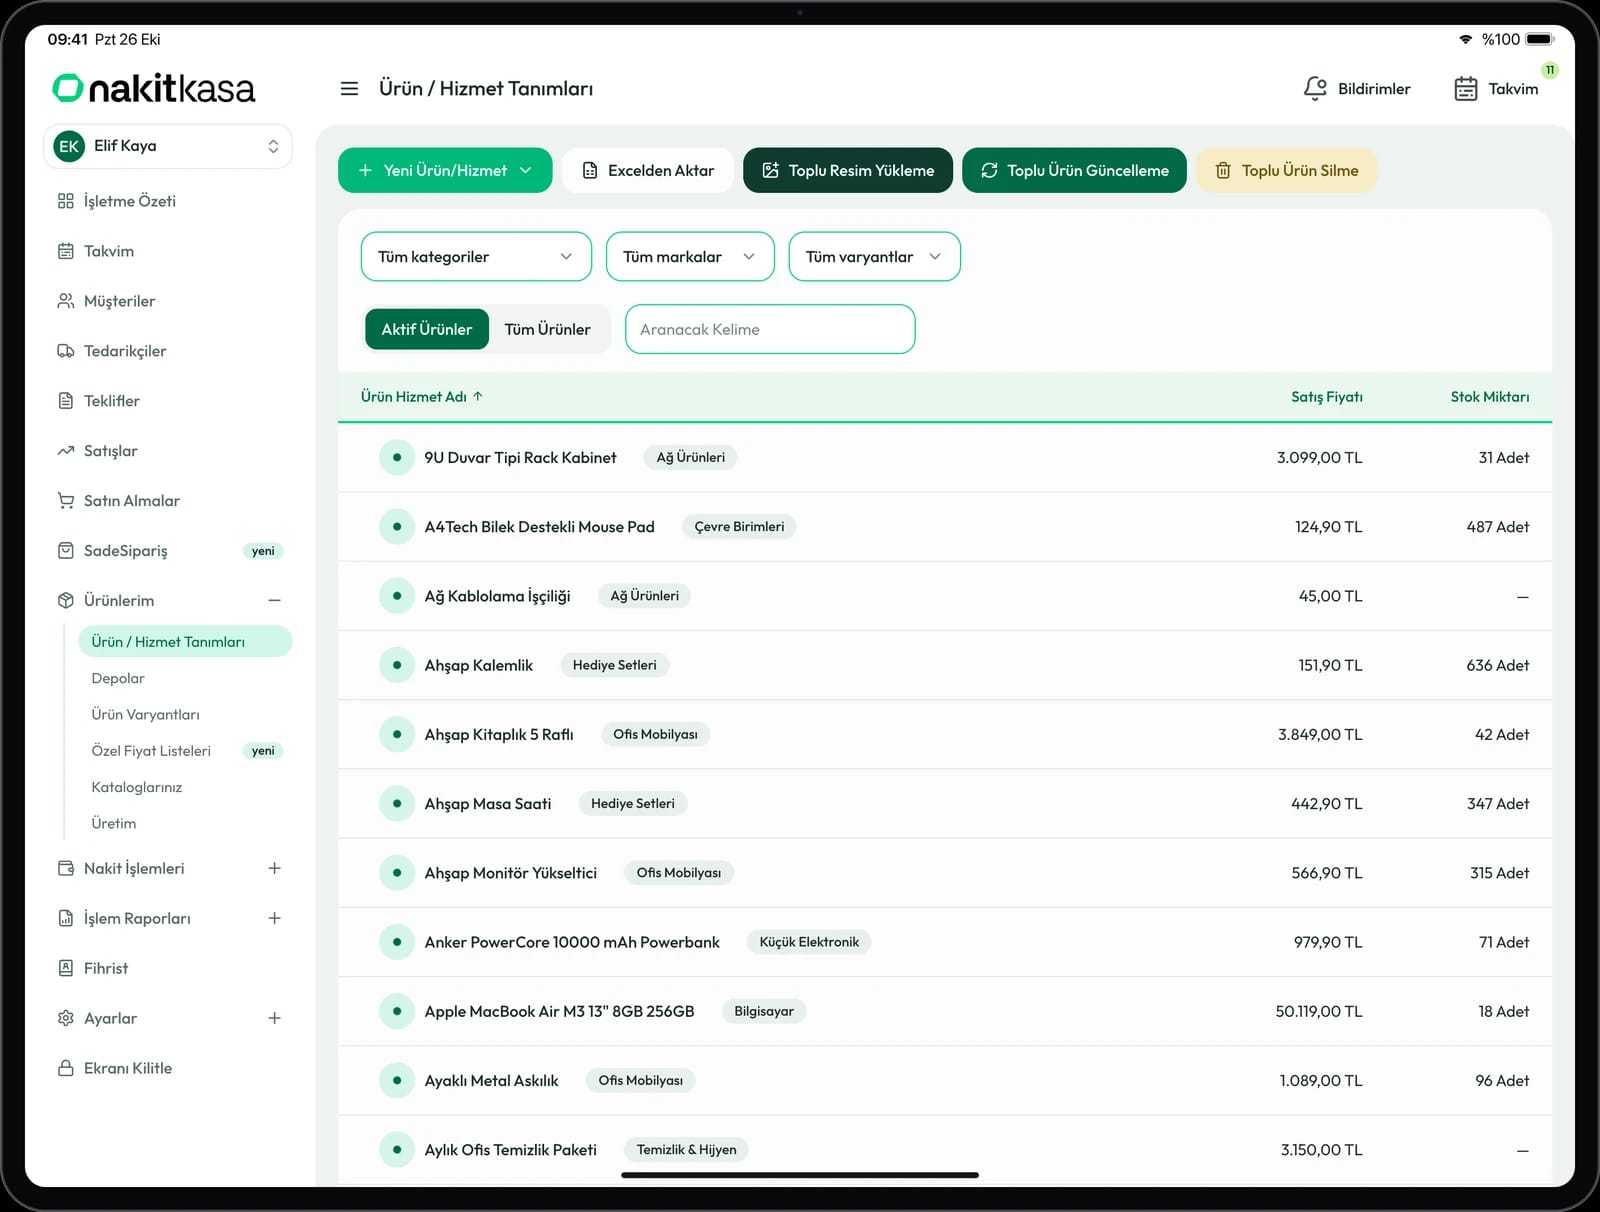
Satış ve alış belgesi kesildiğinde stoğun kendiliğinden güncellendiği bir sistemde bu disiplin çok daha kolay sürdürülür; çift kayıt ihtiyacı ortadan kalkar. Stok ve depo takibi sayfasında bu akışın nasıl işlediğini görebilirsiniz. Excel'de tutulan stok listesinden geçişi düşünüyorsanız Excel'den ön muhasebe programına geçiş yazısı da yol gösterebilir.
3. Depolar arası transferi tek bir hareketle yapın
Ana depodan dükkâna mal gönderirken bir depoya "çıkış", diğerine ayrı bir "giriş" yazmak, iki kayıttan birinin unutulmasına açık kapı bırakır. Biri unutulduğunda ya mal yoldan kaybolmuş gibi görünür ya da iki depoda birden duruyormuş gibi sayılır.
Bunun yerine tek bir transfer hareketi kullanın: çıkış deposu düşer, giriş deposu artar, toplam stok değişmez. Fiziksel sevkiyatla kaydın aynı anda yapılmasına da dikkat edin; mal yoldayken yapılan sayımda hangi depoya ait olduğu tartışma konusu olur. Mal farklı adresler arasında taşınıyorsa sevk belgesi gerekip gerekmediğini mali müşavirinize danışın.
4. Sayım gününü önceden hazırlayın
İyi bir sayım, sayım gününden önce başlar. Hazırlıksız bir sayım hem uzun sürer hem de yeni farklar üretir.
- Bekleyen kayıtları kapatın: Sayımdan önce tüm alış, satış, iade ve transfer belgelerinin işlendiğinden emin olun.
- Hareketi durdurun: Sayılan bölümde sayım bitene kadar mal girişi ve çıkışı yapmayın. Durduramıyorsanız sayım sırasında gelen ve giden malı ayrı bir yerde bekletip sonradan işleyin.
- Rafları bölgelere ayırın: Her bölgeyi kimin saydığı belli olsun; aynı raf iki kez sayılmasın, hiçbir köşe atlanmasın.
- Hasarlı ve iade ürünleri ayırın: Satılabilir stokla karışmamaları için ayrı bir alanda ve ayrı bir listede sayın.
- Mümkünse kör sayım yapın: Sayım yapan kişi kayıttaki miktarı görmeden saysın. Beklenen sayıyı bilen kişi farkında olmadan o sayıya yakın sonuç yazmaya eğilimlidir.
5. Yıl sonunu beklemeden döngüsel sayım yapın
Tüm stoğu yılda bir kez saymak, bir yıl boyunca biriken hataları tek seferde karşınıza çıkarır ve nedenlerini bulmak neredeyse imkânsız hale gelir. Döngüsel sayımda ise stoğu küçük parçalara bölüp belli aralıklarla sayarsınız.
- Hızlı dönen ve değeri yüksek ürünleri daha sık, örneğin her ay sayın.
- Yavaş dönen ürünleri birkaç ayda bir kontrol edin.
- Her hafta bir rafı ya da bir kategoriyi saymak, işi günlük akışın içine yayar.
Bu yöntemin asıl faydası, fark çıktığında geriye dönük bakılacak sürenin kısa olmasıdır. Geçen ay sayılmış bir üründe çıkan farkın nedenini bir aylık hareketler içinde aramak, bir yıllık hareketler içinde aramaktan çok daha kolaydır. Döngüsel sayım yıl sonu envanterinin yerini tutmaz, ama onu çok daha sürprizsiz hale getirir.
6. Farkı önce inceleyin, sonra nedeniyle birlikte düzeltin
Sayımda çıkan farkı hemen düzeltip geçmek cazip gelir, ancak nedenini anlamadan yapılan düzeltme aynı hatanın tekrarlanmasına yol açar. Önce ürünün stok ekstresine bakın: son sayımdan bu yana hangi giriş ve çıkışlar olmuş, eksik ya da mükerrer görünen bir kayıt var mı?
Düzeltme kaydını yaparken nedenini de not edin: sayma hatası, kayıt hatası, fire, hasar, kayıp gibi. Zamanla bu notlar size hangi ürünlerde ve hangi süreçte sorun yaşadığınızı gösterir. Fire ve zayi gibi farkların muhasebe ve vergi açısından nasıl ele alınacağı ise belgelendirme gerektirebilir; bu konuda mali müşavirinizle birlikte hareket edin.
Sayım farkı nasıl yorumlanır?
Her fark aynı anlama gelmez. Farkın yönüne ve büyüklüğüne bakmak, nereden başlayacağınızı gösterir.
- Sayım kayıttan fazla çıkıyorsa: Genellikle girilmemiş bir alış, işlenmemiş bir iade ya da yanlış birimle yapılmış bir satış vardır.
- Sayım kayıttan az çıkıyorsa: İşlenmemiş bir satış veya transfer, kayda geçmemiş fire ya da gerçek kayıp olabilir.
- Benzer ürünlerden biri fazla, diğeri eksikse: Büyük olasılıkla satışta yanlış kart, yanlış beden veya yanlış renk seçilmiştir.
- Aynı ürün her sayımda eksik çıkıyorsa: Sorun tek seferlik değildir; o ürünün giriş, satış ve depolama sürecine yakından bakın.
Farkları adetle birlikte tutar olarak da değerlendirin. Ucuz bir üründeki büyük adet farkı ile pahalı bir üründeki tek adetlik fark, işletmeye farklı maliyetler çıkarır. Stokta bağlı duran paranın nakit akışına etkisini merak ediyorsanız nakit akışı yönetimi yazısına göz atabilirsiniz.
Çoklu depoda dikkat edilecekler
Birden fazla depo ya da şubede çalışıyorsanız, her deponun stoğunu ayrı görebilmek ve toplamı tek bakışta izleyebilmek önemlidir. Aksi halde bir depoda fazla olan ürün, başka bir depoda eksik kaldığı için sipariş kaçırılabilir ya da gereksiz yere yeniden sipariş verilebilir.
Sayımı da depo bazında yapın ve sonuçları her depo için ayrı karşılaştırın. Depolardan birinde fazla, diğerinde aynı miktarda eksik çıkan ürün, çoğu zaman kayda geçmemiş bir transferin işaretidir. NakitKasa'da şubeler için ayrı bir modül yoktur; şube düzeni çoklu depo, çoklu firma ve kullanıcı yetkileriyle kurulur. Ayrıntılar için şube takibi sayfasına bakabilirsiniz.
Yıl sonu envanteri ve yasal yükümlülükler
Döngüsel sayım işletmenin kendi kontrolü içindir. Yıl sonunda yapılan envanter ve sayım tutanağı gibi belgeler ise vergi mevzuatıyla da ilgilidir ve işletmenin defter türüne ve durumuna göre farklılık gösterebilir. Sayım tarihini, tutanağın nasıl düzenleneceğini ve sayım farklarının kayıtlara nasıl yansıtılacağını mali müşavirinizle önceden konuşun. Düzenli tuttuğunuz hareket kayıtları ve sayım notları, bu görüşmeyi de kolaylaştırır.
NakitKasa’yı 30 gün ücretsiz deneyin
Cari, stok, fatura, kasa ve banka tek ekranda. Kredi kartı gerekmez.
Bu yazı genel bilgilendirme amaçlıdır; mali, hukuki ya da vergisel konularda mali müşavirinize danışmanız önerilir.