
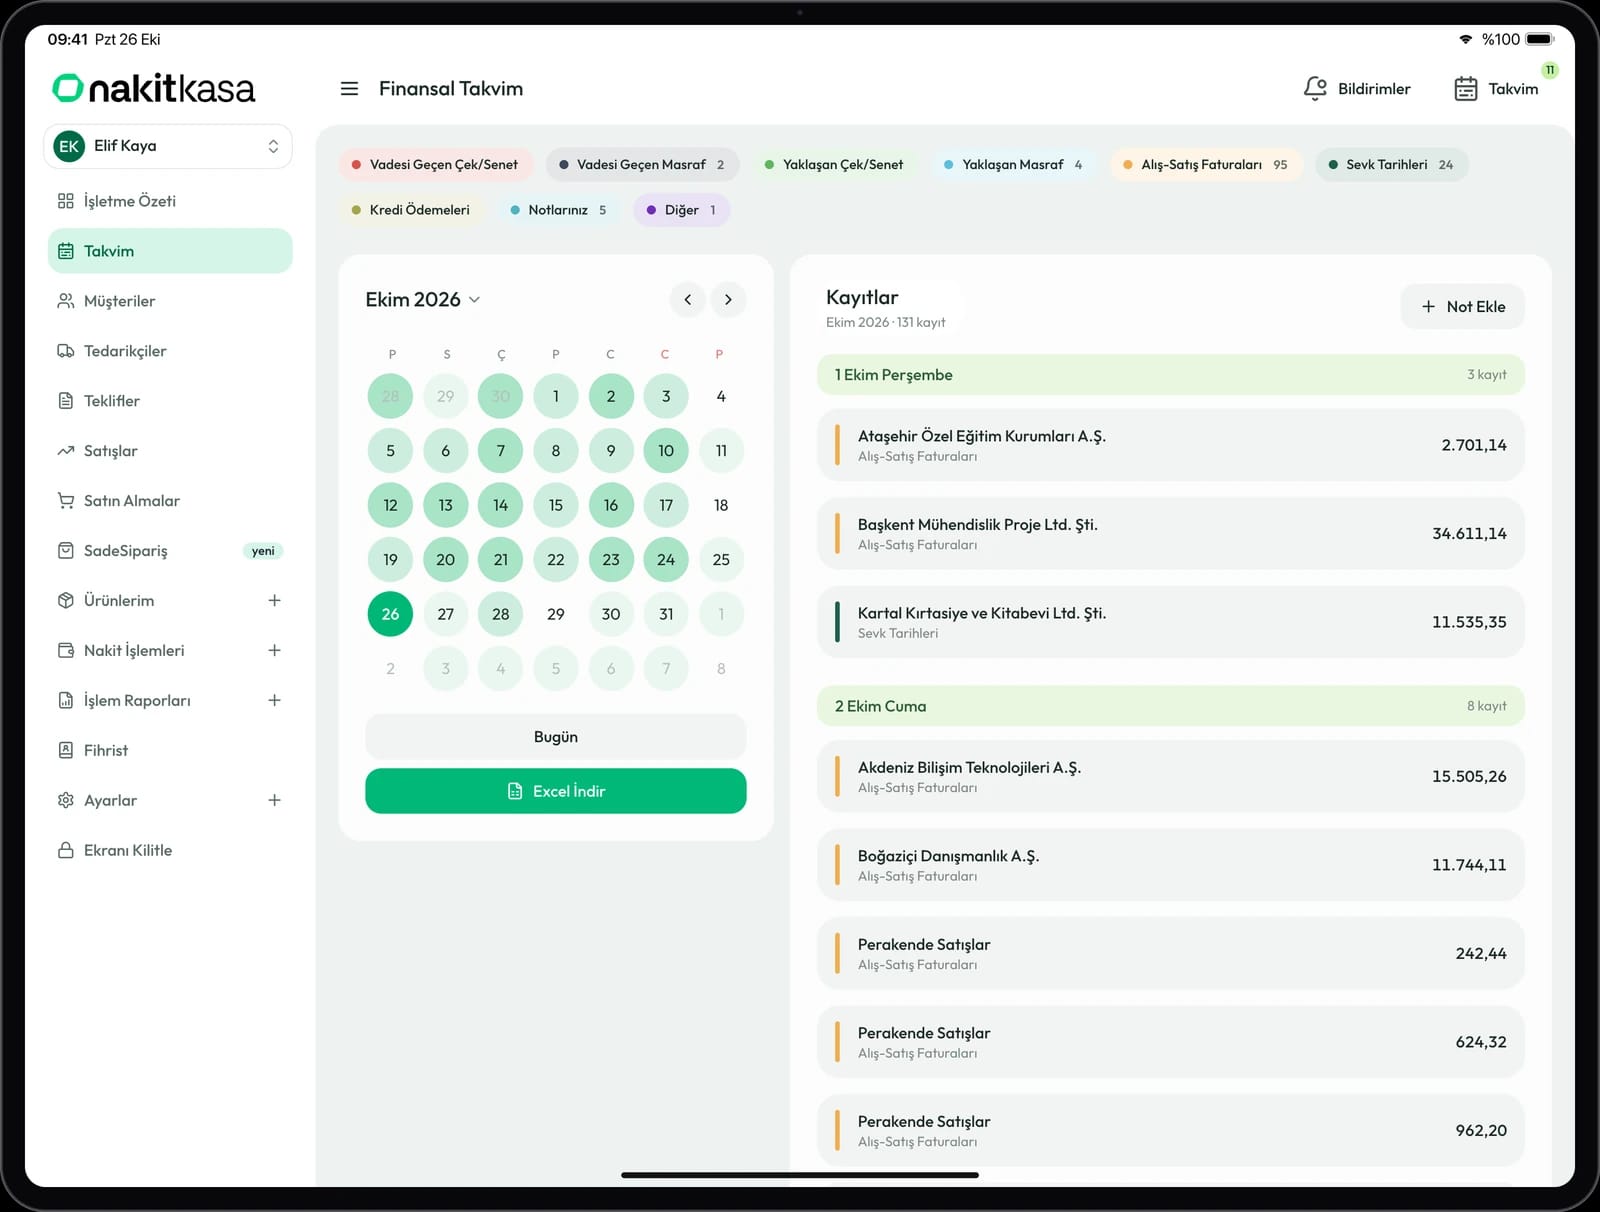
Kârlı görünen işletmeler de nakit sıkıntısı yaşayabilir. Bu yazıda nakit akışını görünür kılmanın yedi pratik adımını ve basit bir haftalık tahmin yöntemini bulacaksınız.
Kârlı işletme neden nakit sıkıntısı çeker?
Kâr ile nakit aynı şey değildir. Bir satışı yaptığınız gün geliri kaydedersiniz ama parayı vadesi gelince tahsil edersiniz. Aynı sırada tedarikçiye, kiraya, maaşa ve vergilere ödeme yapmanız gerekir. Giriş ve çıkış tarihleri birbirini tutmadığında, defterde kâr görünen bir işletme ay sonunda ödeme yapamayabilir.
Vergi tarafı da bu farkı büyütebilir. KDV, kural olarak fatura düzenlendiği döneme göre beyan edilir; yani müşteriniz vadeli bir faturayı henüz ödemediyse bile o faturanın KDV'sini beyan edip ödemeniz gerekebilir. Stoğa bağlanan para da aynı şekilde çalışır: depoda bekleyen mal kârın parçası gibi görünür ama satılıp tahsil edilene kadar kasaya girmez.
Başlamadan önce: Nakit akışında neyi izliyoruz?
Nakit akışı, belirli bir dönemde kasanıza ve bankanıza giren para ile çıkan paranın hareketidir. Küçük bir işletme için bunu izlemek karmaşık tablolar gerektirmez; üç soruya düzenli cevap vermek yeterlidir:
- Bugün elimde ne kadar para var? Kasa, banka hesapları ve POS'ta bekleyen tutarların toplamı.
- Önümüzdeki haftalarda ne kadar para girecek? Vadesi gelen alacaklar, çek ve senetler, düzenli tahsilatlar.
- Aynı dönemde ne kadar para çıkacak? Tedarikçi ödemeleri, kira, maaş, vergi ve SGK ödemeleri, kredi taksitleri, verilen çekler.
Bu üç kalemi tarih sırasıyla yan yana koyduğunuzda hangi günlerde paranın yeteceğini, hangi günlerde açık oluşabileceğini görürsünüz.
Yedi adımda nakit akışı
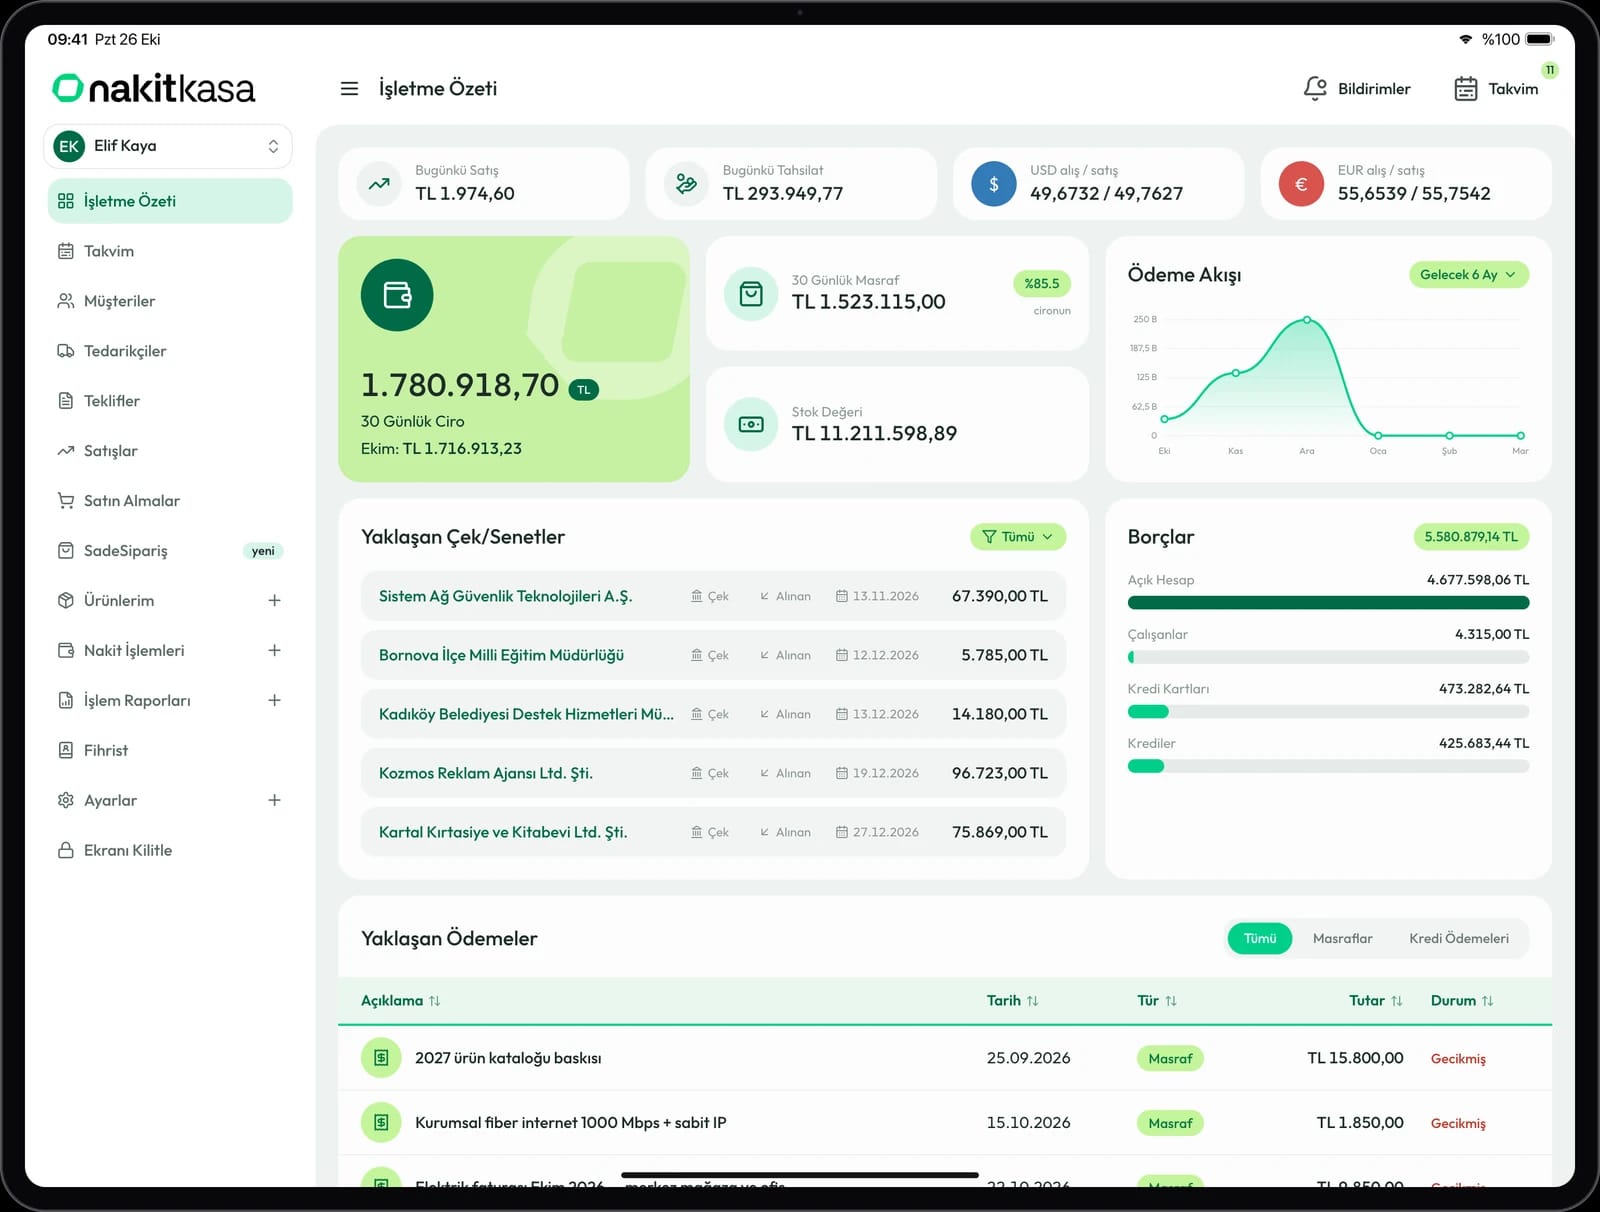
- Tüm kasa ve banka hesaplarınızı tek yerde görün. Dağınık bakiye, yanlış karar demektir. Kasa, her banka hesabı, POS ve kredi kartı ayrı izlenmeli ama toplamı tek bakışta görülebilmeli.
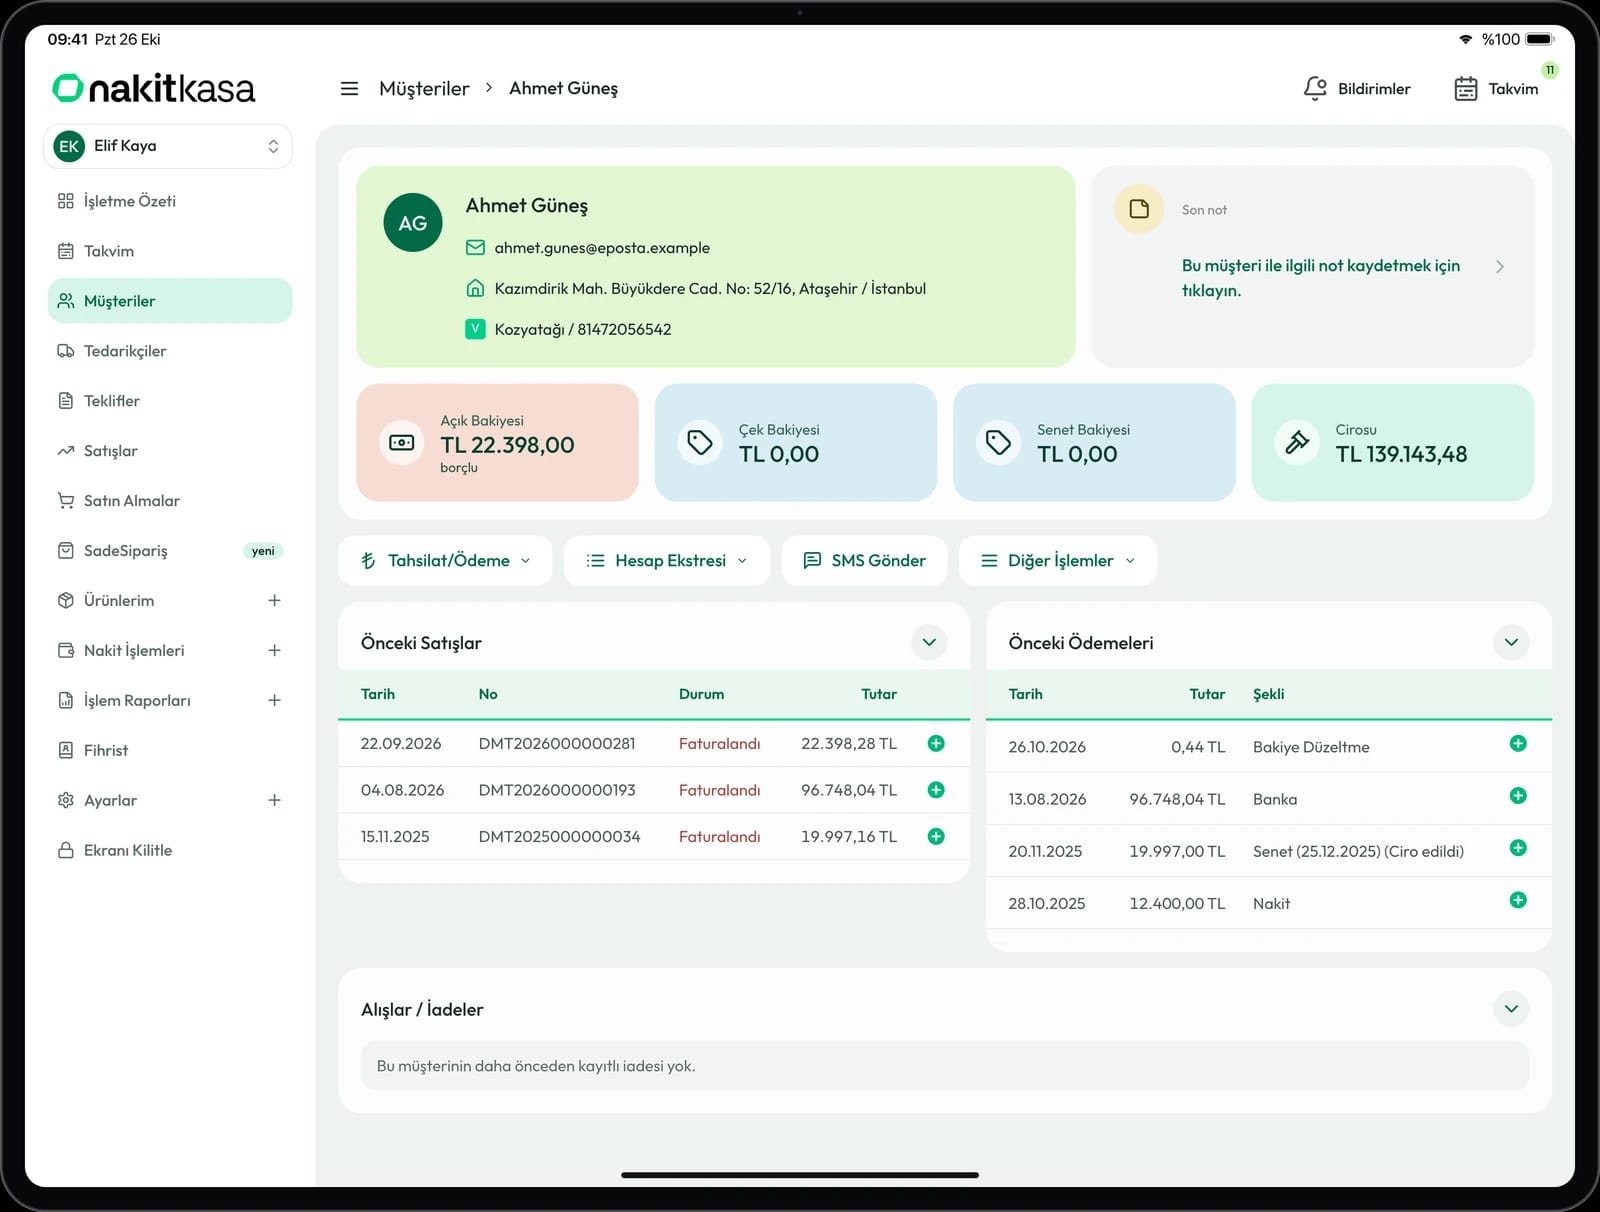
- Beklenen tahsilatları vade tarihleriyle birlikte listeleyin. Hangi müşteriden ne zaman ne kadar para bekliyorsunuz? Güncel cari bakiyeler bu listenin temelidir; cari hesap takibi düzenli tutulmadan tahsilat tahmini de sağlıklı olmaz.
- Sabit giderleri takvime işleyin. Kira, maaş, abonelikler, kredi taksitleri ve düzenli vergi ödemeleri her ay aşağı yukarı aynı günlerde gelir. Bunları bir kez yazmak, ayın yükünü önceden görmenizi sağlar.
- Önümüzdeki 30-60 gün için haftalık bir tahmin çıkarın. Elinizdeki parayı, beklenen girişleri ve planlı çıkışları hafta hafta toplayın. Tahmin kusursuz olmak zorunda değil; amaç sıkışmayı önceden fark etmek.
- Vadesi geçen alacakları her hafta gözden geçirin ve hatırlatma yapın. Vadesi geçen her gün, o paranın sizin yerinize başkasının işinde çalışması demektir. Kibar ama düzenli bir hatırlatma çoğu zaman yeterlidir.
- Çek ve senet vadelerini ayrıca izleyin. Alınan ve verilen evraklar farklı yerlerde durduğu için kolayca gözden kaçabilir. Özellikle verdiğiniz bir çekin vadesinde hesapta karşılığının bulunması, hem yasal sonuçlar hem de ticari itibarınız açısından önemlidir. Ayrıntılar için çek ve senet takibi yazımıza bakabilirsiniz.
- Her ay sonunda tahmin ile gerçekleşeni karşılaştırıp bir sonraki ayı düzeltin. Hangi müşteri sürekli geç ödüyor, hangi gider tahmininizden fazla çıktı? Bu karşılaştırma, bir sonraki tahmininizi daha gerçekçi yapar.
Basit bir nakit tahmini nasıl kurulur?
İşe basit bir liste ile başlayabilirsiniz. Her hafta için dört satır yeterlidir: hafta başındaki para, beklenen girişler, planlı çıkışlar ve hafta sonundaki tahmini bakiye. Bir haftanın kapanış bakiyesi, bir sonraki haftanın açılış bakiyesi olur.
Örnek olarak düşünelim: Haftaya kasa ve bankada toplam 80.000 TL ile başlıyorsunuz. O hafta 45.000 TL tahsilat bekliyorsunuz, 60.000 TL tedarikçi ödemesi ve 25.000 TL kira var. Hafta sonu tahmini bakiye 40.000 TL olur. Ertesi hafta maaş ve bir çek ödemesi denk geliyorsa, bu 40.000 TL'nin yetip yetmeyeceğini şimdiden görürsünüz. Rakamlar yalnızca örnektir; önemli olan yöntemdir.
Tahmin yaparken temkinli olun. Tahsilatları biraz geç, ödemeleri ise tam gününde gelecekmiş gibi yazmak sürpriz riskini azaltır. Tahminin dayandığı kayıtlar ne kadar güncelse sonuç o kadar işe yarar; bu yüzden gelir ve gider kayıtlarını düzenli girmek tahminin ön koşuludur.
Finansal takvim neden işe yarar?
Tahsilat ve ödeme tarihlerini bir takvimde görmek, “bu ay sıkışır mıyız?” sorusunu ay ortasında değil, ayın başında cevaplamanızı sağlar. Hangi haftada fazla, hangi haftada açık olduğunu önceden bildiğinizde vade pazarlığı yapmak ya da tahsilatı öne çekmek için zamanınız olur.
Takvimin bir faydası da yükü dağıtmasıdır. Aynı güne birden fazla büyük ödeme denk geliyorsa, bunu önceden görüp bir kısmını tedarikçiyle konuşarak başka bir güne kaydırabilirsiniz. Son dakikada fark edilen bir çakışmada ise seçenekleriniz daralır.
Sıkışma görünürse ne yapılabilir?
Tahmininiz belirli bir haftada açık gösteriyorsa panik yapmadan önce seçeneklere bakın:
- Tahsilatı öne çekin. Vadesi yaklaşan veya geçmiş alacaklar için müşterilerle önceden konuşun; erken ödemeye küçük bir kolaylık tanımak bazen işe yarar.
- Ödemeyi konuşarak erteleyin. Tedarikçinize vade gelmeden durumu açıklamak, ödeme günü sessiz kalmaktan çok daha iyi sonuç verir.
- Ertelenebilir harcamaları bekletin. Acil olmayan demirbaş alımı veya fazladan stok siparişi birkaç hafta bekleyebilir.
- Stoğu gözden geçirin. Uzun süredir satılmayan mal, nakde çevrilebilecek bir kaynaktır.
- Finansmanı son seçenek olarak, önceden planlayın. Kredi veya ek limit gerekiyorsa bunu sıkıştığınız gün değil, birkaç hafta önceden konuşmak daha sağlıklıdır.
Sık yapılan hatalar
- Kasadaki parayı tamamen işletmenin sanmak. İçinde müşteriden tahsil edilmiş ama henüz beyan edilip ödenmemiş KDV, ücretlerden kesilmiş ama henüz yatırılmamış stopaj ve SGK primleri ile yaklaşan maaşlar da vardır. Bu tutarları ayrı düşünmek, harcanabilir paranızı daha doğru gösterir.
- Kişisel harcamaları işletme hesabından karışık yapmak. Ne kadar paranın işletmeye ait olduğu belirsizleşir.
- Satışı tahsilat saymak. Vadeli satış, para hesaba girene kadar yalnızca bir alacaktır.
- Tahmini bir kez yapıp bırakmak. Nakit tahmini her hafta güncellendiğinde işe yarar; eski bir tahmin, hiç tahmin olmamasından daha yanıltıcı olabilir.
- Küçük giderleri yazmamak. Tek tek önemsiz görünen masraflar ay sonunda toplandığında ciddi bir tutara ulaşabilir.
Ön muhasebe kayıtlarınız nakit akışını izlemenizi sağlar; resmi defterlerin tutulması ve beyannameler ise mali müşavirinizin işidir. Vergi ödeme tarihleri ve tutarları için güncel bilgiyi mali müşavirinizden veya gib.gov.tr'den teyit edin.
Küçük alışkanlıklar büyük fark yaratır
Nakit yönetimi karmaşık bir finans işi değil, düzenli bir alışkanlıktır. Haftada bir yarım saat ayırıp alacak, borç ve vade listenizi gözden geçirmek, sürprizlerin önemli bir kısmını önceden görmenizi sağlar. Pazartesi sabahı kısa bir kontrol, ay ortasında yaşanacak telaşın yerini alabilir.
NakitKasa’yı 30 gün ücretsiz deneyin
Cari, stok, fatura, kasa ve banka tek ekranda. Kredi kartı gerekmez.
Bu yazı genel bilgilendirme amaçlıdır; mali, hukuki ya da vergisel konularda mali müşavirinize danışmanız önerilir.