
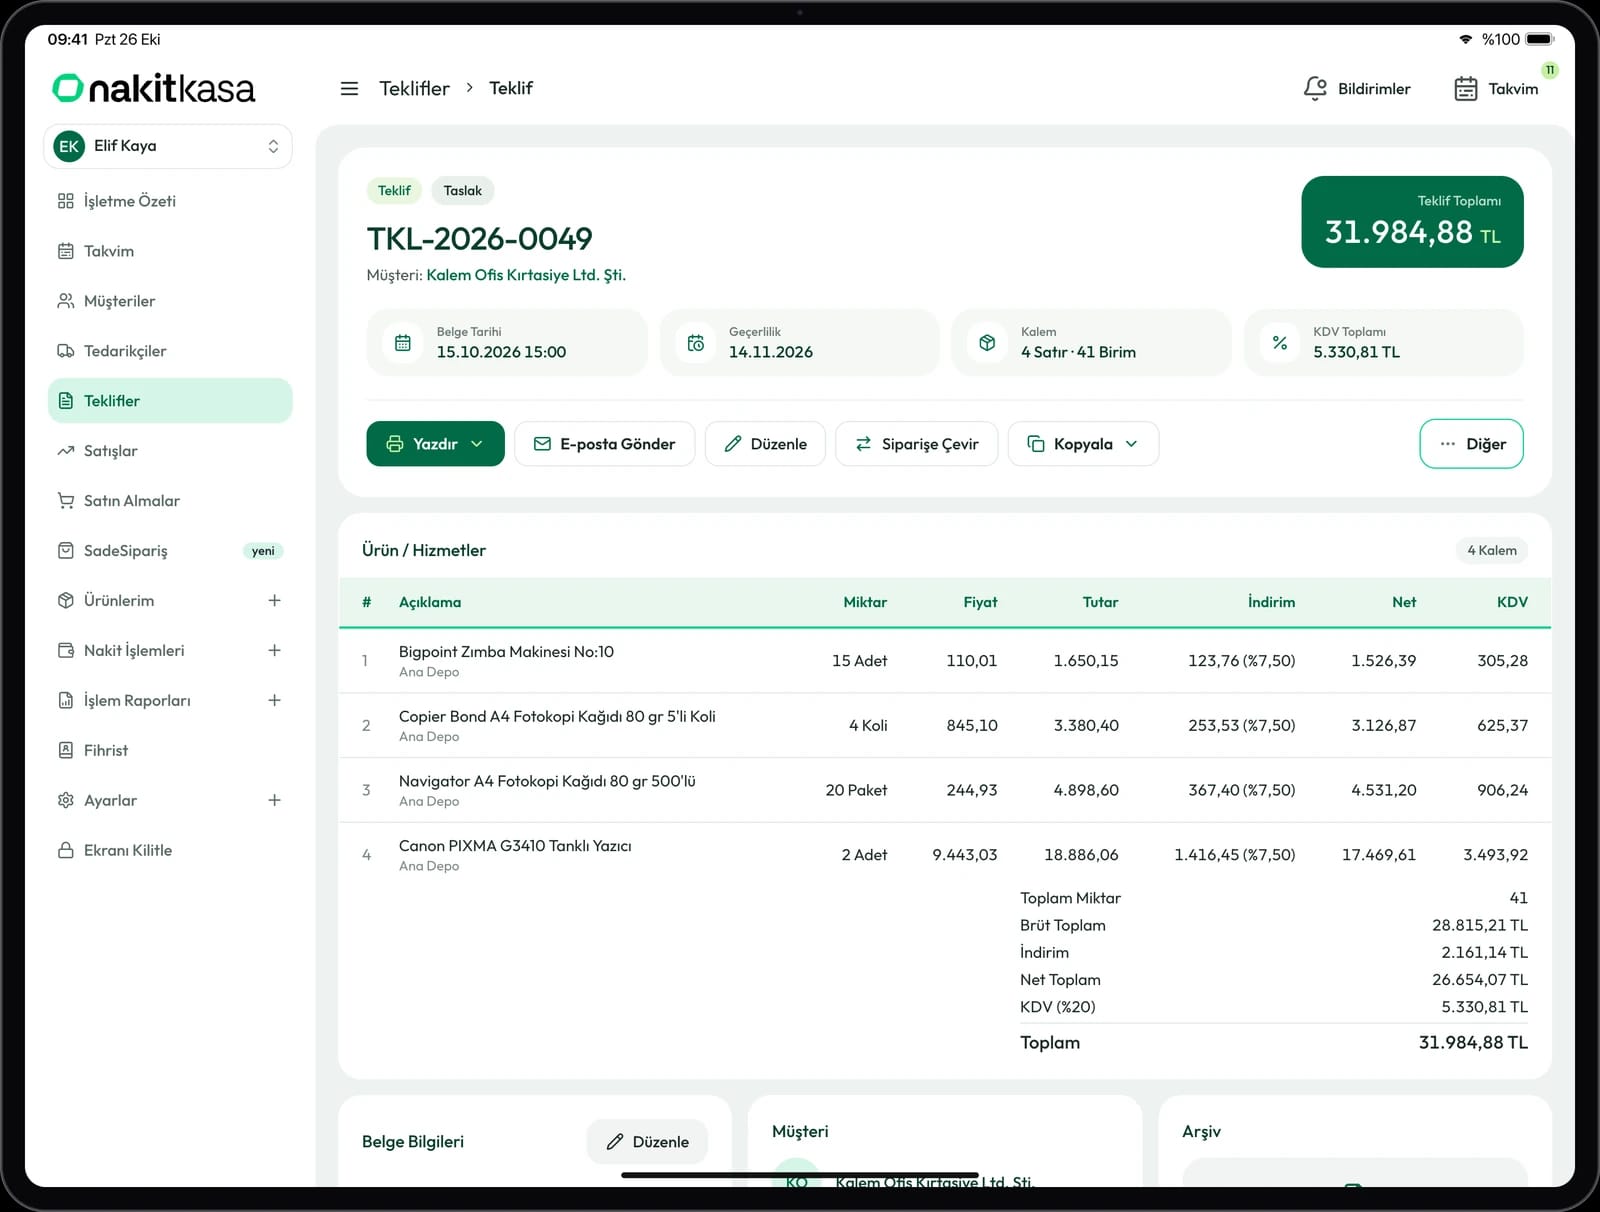
e-Fatura ile e-Arşiv Fatura arasındaki fark, alıcının e-Fatura sistemine kayıtlı olup olmamasında başlar. Doğru belgeyi seçmek için bilmeniz gerekenleri sade bir dille anlattık.
Temel fark: faturayı kime kesiyorsunuz?
e-Fatura, Gelir İdaresi Başkanlığı'nın (GİB) e-Fatura sistemine kayıtlı kullanıcılar arasında düzenlenir. Belge, satıcının sisteminden GİB altyapısı üzerinden doğrudan alıcının e-Fatura posta kutusuna iletilir. e-Arşiv Fatura ise e-Fatura sistemine kayıtlı olmayan alıcılara, örneğin son tüketicilere ya da sisteme kayıtlı olmayan işletmelere düzenlenen elektronik faturadır.
Yani soru “hangisi daha iyi?” değil, “karşı taraf e-Fatura sistemine kayıtlı mı?” sorusudur. Genel kural olarak alıcı kayıtlı kullanıcıysa e-Fatura, değilse e-Arşiv Fatura düzenlenir. Bu yüzden iki belge birbirinin alternatifi değil, tamamlayıcısıdır; e-Belge kullanan işletmelerin çoğu ikisini birlikte kullanır.
Bir noktayı da netleştirelim: e-Arşiv Fatura düzenleyebilmek için satıcının da ilgili sisteme dahil olması gerekir. “Alıcı kayıtlı değil, o halde kâğıt fatura keserim” ya da “e-Arşiv keserim” kararı, sizin hangi sistemlere dahil olduğunuza bağlıdır.
İkisi de yasal fatura mı?
Evet. e-Fatura da e-Arşiv Fatura da Vergi Usul Kanunu kapsamında fatura hükmündedir ve kâğıt faturayla aynı hukuki niteliği taşır. Aradaki fark belgenin değeri değil, düzenlenme, iletilme ve saklanma biçimidir.
Faturanın içeriğinde aranan temel bilgiler (tarih, numara, satıcı ve alıcı bilgileri, mal ya da hizmetin cinsi, miktarı, fiyatı, KDV) her iki belgede de bulunur. Elektronik belgelerin de yasal saklama süreleri boyunca erişilebilir ve ibraz edilebilir şekilde muhafaza edilmesi gerekir.
Alıcının e-Fatura kullanıcısı olup olmadığını nasıl anlarsınız?
Doğru belgeyi seçmenin yolu, alıcının durumunu her seferinde tahmin etmek değil, kontrol etmektir. Bunun için birkaç yol vardır:
- GİB e-Fatura kayıtlı kullanıcı listesi: GİB'in sunduğu sorgulama ekranında alıcının vergi kimlik numarası ya da T.C. kimlik numarasıyla arama yapabilirsiniz.
- e-Belge yazılımının otomatik kontrolü: GİB Portal, özel entegratör ya da entegrasyon yazılımları, fatura düzenlerken alıcının listede olup olmadığını genellikle kendiliğinden kontrol eder ve uygun belge türünü önerir.
- Alıcıya sormak: Yeni çalışacağınız bir işletmeden vergi bilgileriyle birlikte e-Fatura kullanıcısı olup olmadığını ve kullandığı posta kutusu etiketini isteyebilirsiniz.
Kayıt durumu zamanla değişebilir. Geçen yıl e-Arşiv kestiğiniz bir müşteri bugün e-Fatura kullanıcısı olmuş olabilir. Bu nedenle kontrolü bir kez yapıp unutmak yerine, fatura düzenleme anında yapmak daha güvenlidir.
Belge alıcıya nasıl ulaşır?
İki belgenin en görünür farkı teslim yöntemidir:
- e-Fatura: GİB sistemi üzerinden, kayıtlı kullanıcılar arasında elektronik olarak iletilir. Alıcıya ayrıca kâğıt çıktı vermeniz gerekmez; belge alıcının e-Fatura kutusuna düşer.
- e-Arşiv Fatura: Alıcı sistemde olmadığı için belge ona elektronik ortamda (örneğin e-posta ile) ya da kâğıda basılarak iletilir. Düzenlenen e-Arşiv faturalar ayrıca GİB'e raporlanır; bu işi kullandığınız e-Belge altyapısı genellikle sizin yerinize yapar.
İnternet üzerinden yapılan satışlar gibi bazı durumlar için teslim şekline dair özel kurallar bulunabilir. Bu tür satışlarınız varsa uygulamayı mali müşavirinizle birlikte netleştirin.
e-Fatura'da temel ve ticari senaryo
e-Fatura düzenlerken bir senaryo seçilir. En sık karşılaşılan iki senaryo temel ve ticari senaryodur:
- Temel senaryo: Fatura alıcıya iletilir; alıcının sistem üzerinden kabul ya da ret yanıtı vermesi öngörülmez.
- Ticari senaryo: Alıcı, faturayı mevzuatta belirlenen süre içinde sistem üzerinden kabul edebilir ya da reddedebilir. Reddedilen fatura için satıcının yeni ve düzeltilmiş bir belge düzenlemesi gerekir.
Hangi senaryoyu kullanacağınız, karşı tarafla çalışma şeklinize ve mevzuatın belirli işlemler için öngördüğü kurallara göre değişir. Bunların dışında ihracat, istisna ya da özel matrah gibi işlemler için farklı fatura tipleri ve senaryolar da vardır. e-Arşiv Fatura'da ise bu türden bir senaryo seçimi yoktur.
İade, iptal ve itiraz durumları
Kâğıt faturada hatalı belgeyi iptal edip yenisini kesmek alışkanlığı vardır. Elektronik belgelerde ise süreç daha kurallıdır ve iki belge türünde farklı işler.
- e-Fatura'da ret ve itiraz: Ticari senaryoda alıcı faturayı sistem üzerinden reddedebilir. Temel senaryoda ya da ret süresi geçtiğinde, itirazlar mevzuatın tanıdığı diğer yollarla (örneğin GİB'in iptal/itiraz kanalları, KEP ya da noter) yapılır.
- e-Arşiv Fatura'da iptal: e-Arşiv faturanın iptali mümkündür, ancak bunun koşulları ve süresi mevzuatla belirlenir. Kullandığınız e-Belge altyapısında iptal işleminin nasıl yapıldığını önceden öğrenin.
- Mal iadesi: Alıcı bir işletmeyse iade genellikle alıcının düzenlediği iade faturasıyla belgelenir. Son tüketiciden gelen iadelerde ise iadenin nasıl belgeleneceğine dair ayrı kurallar uygulanır.
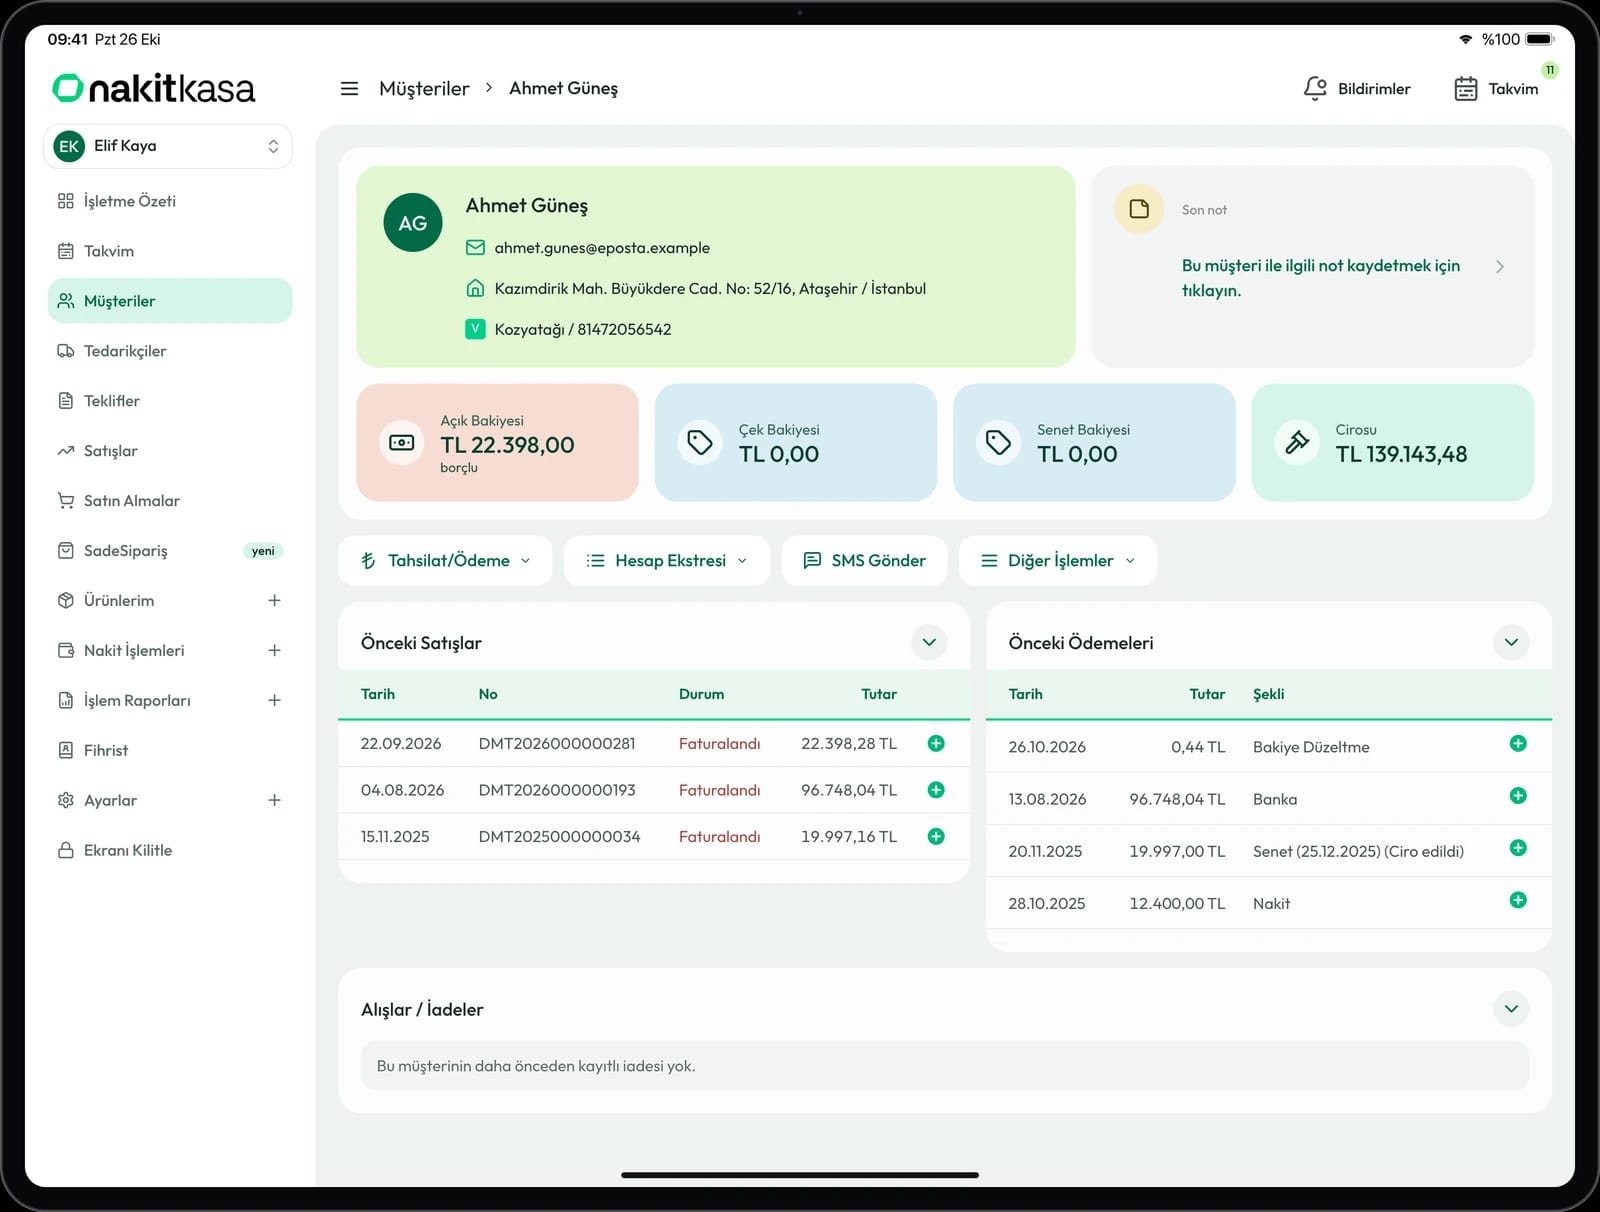
Bu konular ayrıntılı ve değişkendir; hatalı bir faturayla karşılaştığınızda kendi başınıza işlem yapmadan önce mali müşavirinize danışmanız en sağlıklısıdır. İade ve düzeltme faturalarının cari hesaplara doğru yansıması da ayrıca önemlidir; aksi halde müşteri bakiyeleri karışır. Bu konuda cari hesap takibi sayfamıza göz atabilirsiniz.
Kullanım zorunluluğu kimler için geçerli?
Hangi işletmenin e-Fatura ya da e-Arşiv Fatura kullanmak zorunda olduğu, hangi tarihten itibaren geçiş yapacağı ve hangi işlemlerde e-Belge düzenleneceği mevzuatla belirlenir; bu kurallar zaman içinde değişebilir. Ciro, sektör ya da faaliyet türü gibi kriterler bu kararda rol oynayabilir.
Kendi durumunuzu kesinleştirmek için mali müşavirinize ya da GİB'in güncel duyurularına başvurun. Zorunluluk kapsamına girmeseniz bile e-Belge sistemine gönüllü olarak geçmek de mümkündür.
Programınızda bu özellikleri arayın
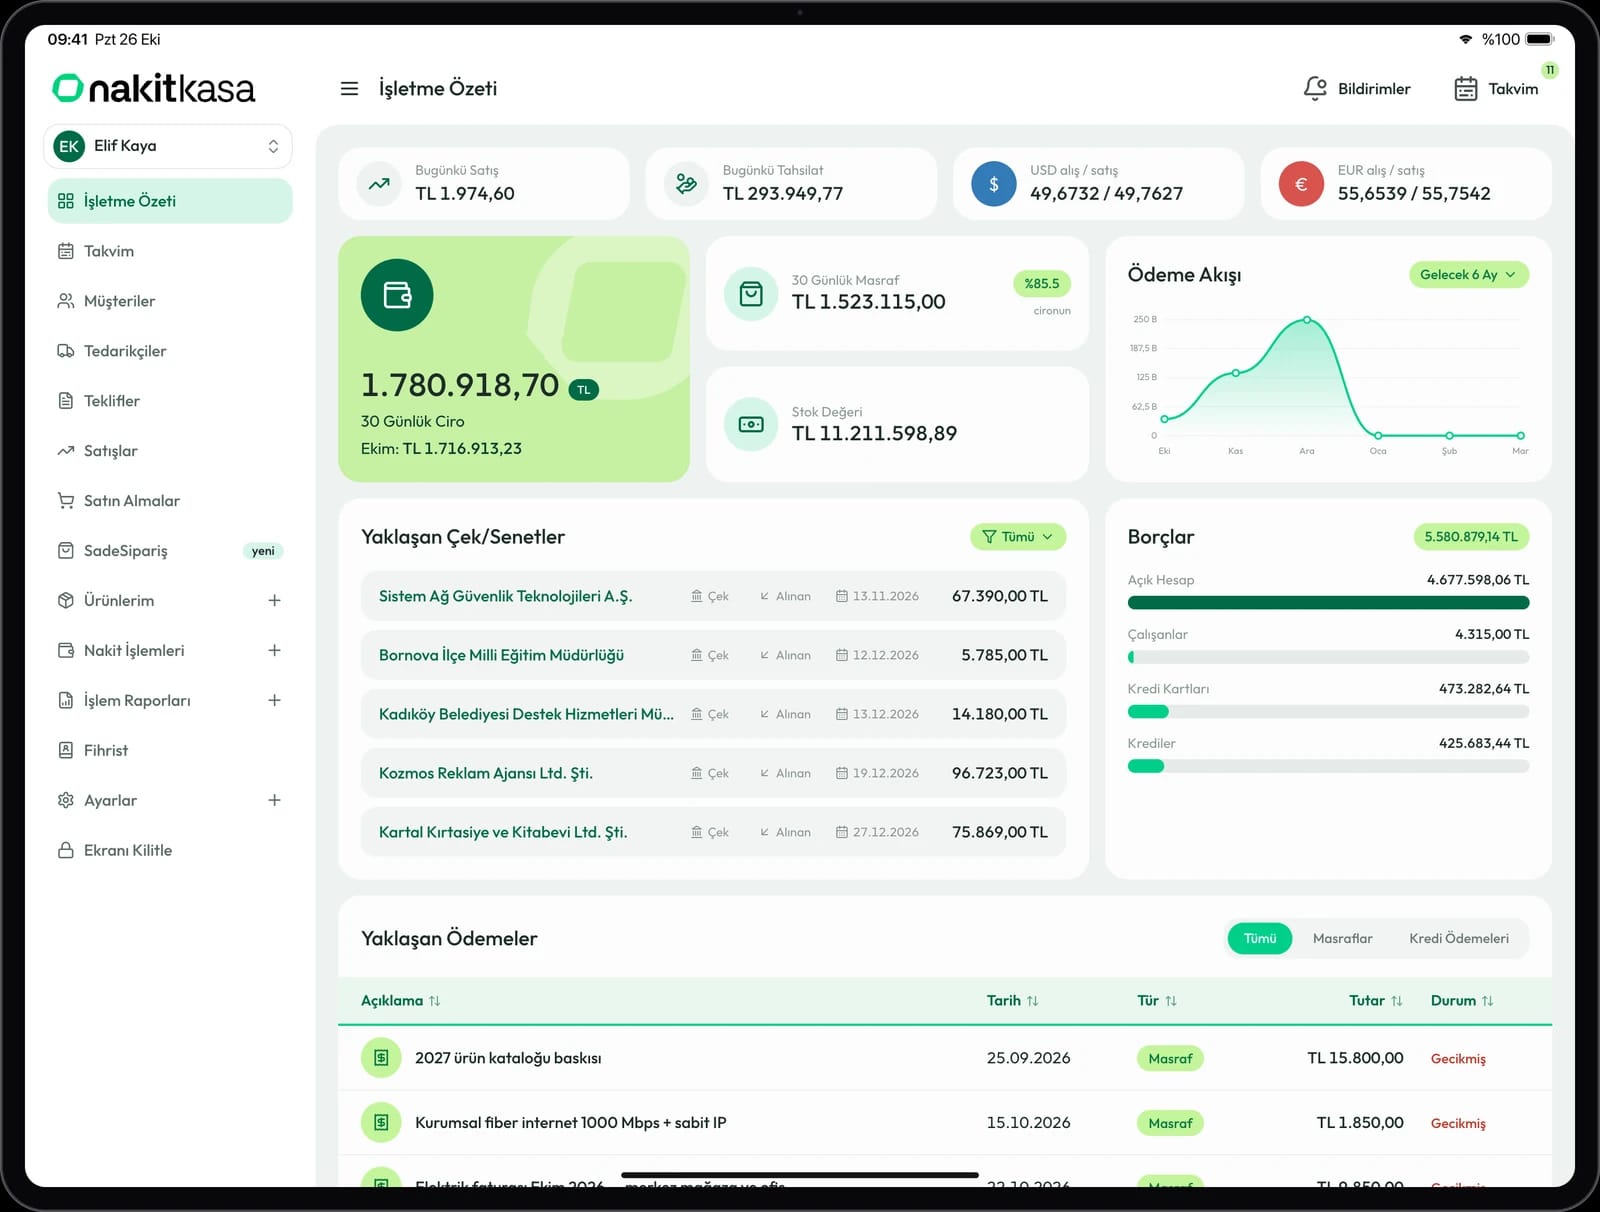
e-Belge kullanacaksanız, yalnızca fatura düzenlemek yetmez; belgenin işletmenizin diğer kayıtlarıyla bağlantılı olması gerekir. Bir ön muhasebe programında şunlara bakın:
- Faturayı tek ekrandan düzenleyip aynı anda cari hesaba ve stoğa işleyebilmek.
- Alıcının e-Fatura kullanıcısı olup olmadığını kontrol edip doğru belge türünü önermek.
- Gelen e-Faturaları listeleyebilmek ve ticari senaryodaki faturalara yanıt verebilmek.
- İade ve düzeltme faturalarını orijinal belgeyle ilişkilendirebilmek.
- İrsaliye ve sipariş süreçleriyle bağlantılı çalışmak.
- Belgeleri yasal saklama süreleri boyunca erişilebilir tutmak ve muhasebeciyle kolayca paylaşmak.
Faturalarınızın vadesini, tahsilatını ve açık tutarlarını izlemek de en az belgeyi düzenlemek kadar önemlidir; bu konuda fatura takibi sayfamızda ayrıntı bulabilirsiniz.
Geçişe hazırlanırken
e-Belge sürecine geçmeden önce cari kartlarınızdaki vergi numarası, T.C. kimlik numarası, vergi dairesi, unvan ve adres bilgilerinin doğru olduğundan emin olun. Hatalı bilgi, belgenin reddedilmesine, düzeltme faturalarına ve gereksiz yazışmalara yol açar.
- Müşteri ve tedarikçi listenizi tek yerde toplayın, mükerrer kayıtları temizleyin.
- Ürün ve hizmet adlarınızı, birimlerini ve KDV oranlarını standart hale getirin.
- Hangi müşterilerinizin e-Fatura kullanıcısı olduğunu kontrol edip not alın.
- e-Belge altyapınızı (GİB Portal, özel entegratör ya da entegrasyon) mali müşavirinizle birlikte seçin.
- İlk faturaları keserken birkaç belgeyi alıcıyla birlikte kontrol edin.
Kayıtlarınızı hâlâ Excel'de ya da defterde tutuyorsanız, bu düzenlemeyi geçişten önce yapmak işinizi çok kolaylaştırır. Excel'den ön muhasebe programına geçiş yazımızda adım adım bir yol haritası bulabilirsiniz.
NakitKasa’yı 30 gün ücretsiz deneyin
Cari, stok, fatura, kasa ve banka tek ekranda. Kredi kartı gerekmez.
Bu yazı genel bilgilendirme amaçlıdır; mali, hukuki ya da vergisel konularda mali müşavirinize danışmanız önerilir.